mobile banking app design: বাংলাদেশি UX প্লেবুক
কম ব্যালান্স, সেন্ড মানি, এজেন্ট ক্যাশ-আউট ও বিল পে-র জন্য বাংলাদেশি মোবাইল ব্যাংকিং অ্যাপের ব্যবহারযোগ্য স্ক্রিন ও কপি প্লেবুক।

mobile banking app design-এ বাংলাদেশি ব্যবহারকারীর জন্য হোমে ব্যালান্স, সেন্ড মানি, ক্যাশ-আউট ও বিল পে অগ্রাধিকার দিন। bKash, Nagad, Rocket ও উপায়-এর পরিচিত ফ্লো বেঞ্চমার্ক করে ভুল নম্বর যাচাই, প্রযোজ্য BDT ফি এবং এজেন্ট নম্বরসহ কনফার্মেশন রসিদকে পৃথক ধাপে দেখান।
মূল বিষয়গুলো
- •কম ব্যালান্সের ব্যবহারকারীকে আগে জরুরি কাজ—সেন্ড মানি, ক্যাশ-আউট, বিল পে—শেষ করতে দিন।
- •প্রাপকের নাম, নম্বরের শেষ চার অঙ্ক ও টাকার অঙ্ক কনফার্মেশনের আগে একসঙ্গে দেখান।
- •এজেন্ট ক্যাশ-আউটে ফি লুকাবেন না: এজেন্ট নম্বর দেওয়ার পর, চূড়ান্ত নিশ্চিতকরণের আগেই মোট কাটা দেখান।
- •KYC-সংক্রান্ত সীমা বা তথ্য-আপডেটের কপি বাংলাদেশ ব্যাংকের প্রযোজ্য নির্দেশনার সঙ্গে মিলিয়ে নিন।
এই পাতায় যা আছে
- •বাংলাদেশি user persona থেকে কাজের অগ্রাধিকার ঠিক করুন
- •সেন্ড মানি: ভুল নম্বরকে কনফার্মেশন স্ক্রিনের সমস্যা ভাববেন না
- •এজেন্ট ক্যাশ-আউট: BDT ফি, এজেন্ট নম্বর ও রসিদ দৃশ্যমান করুন
- •বিল পে ও KYC কপি: তথ্য চাইলে কারণও জানান
বাংলাদেশি user persona থেকে কাজের অগ্রাধিকার ঠিক করুন
বাংলাদেশি MFS স্ক্রিনে একটি মাত্র user persona যথেষ্ট নয়। কম ব্যালান্স নিয়ে দৈনন্দিন খরচ চালানো ব্যবহারকারী দ্রুত বর্তমান ব্যালান্স, ক্যাশ-আউট ও বিল পে দেখতে চান। অন্যদিকে দূরে থাকা পরিবারের সদস্যকে টাকা পাঠানো ব্যবহারকারীর প্রধান উদ্বেগ হলো সঠিক নম্বর ও সঠিক ব্যক্তি। তাই হোম স্ক্রিনে বড় ব্যালান্স কার্ডের নিচে সেন্ড মানি, ক্যাশ-আউট ও বিল পে রাখুন; কম ব্যবহৃত সেটিংস, অফার ও সহায়তা দ্বিতীয় স্তরে নিন।
bKash, Nagad, Rocket ও উপায়-এর হোম, সেন্ড মানি ও ক্যাশ-আউট ফ্লো বেঞ্চমার্ক করার সময় আইকন নকল করবেন না। বরং দেখুন: ব্যবহারকারী কোন কাজ দিয়ে শুরু করেন, নম্বর কোথায় দেন, চার্জ কখন দেখেন এবং রসিদে কী পান। পরিচিত কাজের নাম ও ধাপ রাখলে নতুন ui ux design-এও শেখার চাপ কমে। প্রতিটি ব্র্যান্ডের বর্তমান পণ্য ও সহায়তা তথ্য তাদের নিজস্ব সাইটে যাচাই করুন: bKash, Nagad, Rocket, উপায়।
সেন্ড মানি: ভুল নম্বরকে কনফার্মেশন স্ক্রিনের সমস্যা ভাববেন না
ভুল নম্বরে সেন্ড মানি সাধারণত শেষ স্ক্রিনে নয়, নম্বর প্রবেশের মুহূর্তে শুরু হয়। প্রথম ধাপে মোবাইল নম্বর লিখতে দিন বা কনট্যাক্ট বাছতে দিন। নম্বরটি বৈধ দৈর্ঘ্যের হলে প্রাপকের নিবন্ধিত নাম স্পষ্টভাবে দেখান। পরের ধাপে টাকার অঙ্ক দিন। চূড়ান্ত স্ক্রিনে প্রাপকের নাম, সম্পূর্ণ বা নিরাপদভাবে প্রদর্শিত নম্বরের শেষ চার অঙ্ক, টাকার অঙ্ক এবং প্রযোজ্য ফি এক ব্লকে পুনরাবৃত্তি করুন।
‘পাঠান’ বোতামের বদলে “রাকিবকে BDT 500 পাঠান” ধরনের প্রসঙ্গভিত্তিক বোতাম ব্যবহার করুন। নতুন প্রাপক, অস্বাভাবিক বড় অঙ্ক বা বারবার সম্পাদিত নম্বরের ক্ষেত্রে অতিরিক্ত থামার মুহূর্ত দিন; কিন্তু আতঙ্কজনক ভাষা নয়। “নাম ও নম্বর মিলিয়ে নিন—ভুল লেনদেন ফেরত নাও পাওয়া যেতে পারে” ধরনের সতর্কতা কার্যকর। PIN বা OTP কখনও কাউকে না দেওয়ার সতর্কতা এবং লেনদেন-সতর্কতার ভাষা বাংলাদেশ ব্যাংকের প্রযোজ্য MFS নির্দেশনার সঙ্গে পর্যালোচনা করুন: বাংলাদেশ ব্যাংক।
এজেন্ট ক্যাশ-আউট: BDT ফি, এজেন্ট নম্বর ও রসিদ দৃশ্যমান করুন
ক্যাশ-আউট ফ্লোকে শুধু ‘কত টাকা’ স্ক্রিনে সীমাবদ্ধ রাখবেন না। প্রথমে এজেন্ট নম্বর লিখতে বা অনুমোদিত স্ক্যান পদ্ধতিতে নিতে দিন। এজেন্ট নম্বর শনাক্ত হওয়ার পর ব্যবহারকারীকে এজেন্টের পরিচিতি যাচাইয়ের সুযোগ দিন, তারপর নগদ তোলার BDT অঙ্ক লিখতে দিন। এই ক্রমে ভুল এজেন্টে যাওয়ার ঝুঁকি কমে এবং ফি দেখানোর জন্য যথাযথ প্রসঙ্গ তৈরি হয়।
অঙ্ক লেখার সঙ্গে সঙ্গে প্রযোজ্য BDT ফি, ব্যবহারকারী অ্যাকাউন্ট থেকে মোট কত কাটা হবে, এবং হাতে কত নগদ পাবেন—তিনটি মানই দেখান। নির্দিষ্ট ফি হার স্থির ধরে ডিজাইন করবেন না; পণ্য, চ্যানেল ও নীতিমালা বদলাতে পারে। নিশ্চিতকরণের আগে এজেন্ট নম্বরের শেষ অঙ্কগুলো, উত্তোলনের অঙ্ক, ফি ও মোট ডেবিট আবার দেখান। সফল হলে কনফার্মেশন রসিদে লেনদেন আইডি, তারিখ-সময়, এজেন্ট নম্বর, BDT অঙ্ক, ফি এবং সহায়তার পথ রাখুন। KYC-ভিত্তিক সীমা বা অতিরিক্ত যাচাই লাগলে তা লেনদেন আটকে যাওয়ার পরে নয়, প্রাসঙ্গিক ধাপেই জানান।
বিল পে ও KYC কপি: তথ্য চাইলে কারণও জানান
বিল পে-তে ব্যবহারকারী সাধারণত বিলার, গ্রাহক বা হিসাব নম্বর, পরিশোধের অঙ্ক এবং রসিদ খোঁজেন। হোমের বিল পে শর্টকাট থেকে সাম্প্রতিক বিলার দেখাতে পারেন, তবে প্রথমবারের ব্যবহারকারীকে বিলার নির্বাচন ও গ্রাহক নম্বর যাচাইয়ের পরিষ্কার ধাপ দিন। অঙ্ক পূরণের আগে বকেয়া তথ্য সব ক্ষেত্রে পাওয়া যায় ধরে নেবেন না; যা যাচাই করা যায়নি, তা স্পষ্টভাবে বলুন। সফল রসিদে বিলার নাম, গ্রাহক নম্বরের নিরাপদ অংশ, BDT অঙ্ক ও লেনদেন আইডি রাখুন।
KYC-এর জন্য পরিচয়তথ্য, ছবি বা তথ্য হালনাগাদ চাইলে ‘কেন প্রয়োজন’, ‘কোন তথ্য লাগবে’ এবং ‘কত ধাপ বাকি’ লিখুন। “নিরাপত্তার জন্য” বলার চেয়ে “আপনার MFS হিসাবের তথ্য হালনাগাদ করতে এই তথ্য প্রয়োজন” বেশি কার্যকর। সীমা, যাচাই ও গ্রাহক-সতর্কতার ভাষা প্রকাশের আগে বাংলাদেশ ব্যাংকের বর্তমান নির্দেশনা ও আপনার প্রতিষ্ঠানের অনুমোদিত নীতিমালা মিলিয়ে নিন। Floow-কে দিয়ে সেন্ড মানি, ক্যাশ-আউট ও বিল পে-র নিরাপদ বাংলাদেশি ফ্লো তৈরি করান।
বাংলাদেশি MFS ফ্লোতে স্ক্রিনভিত্তিক তথ্যের চেকলিস্ট
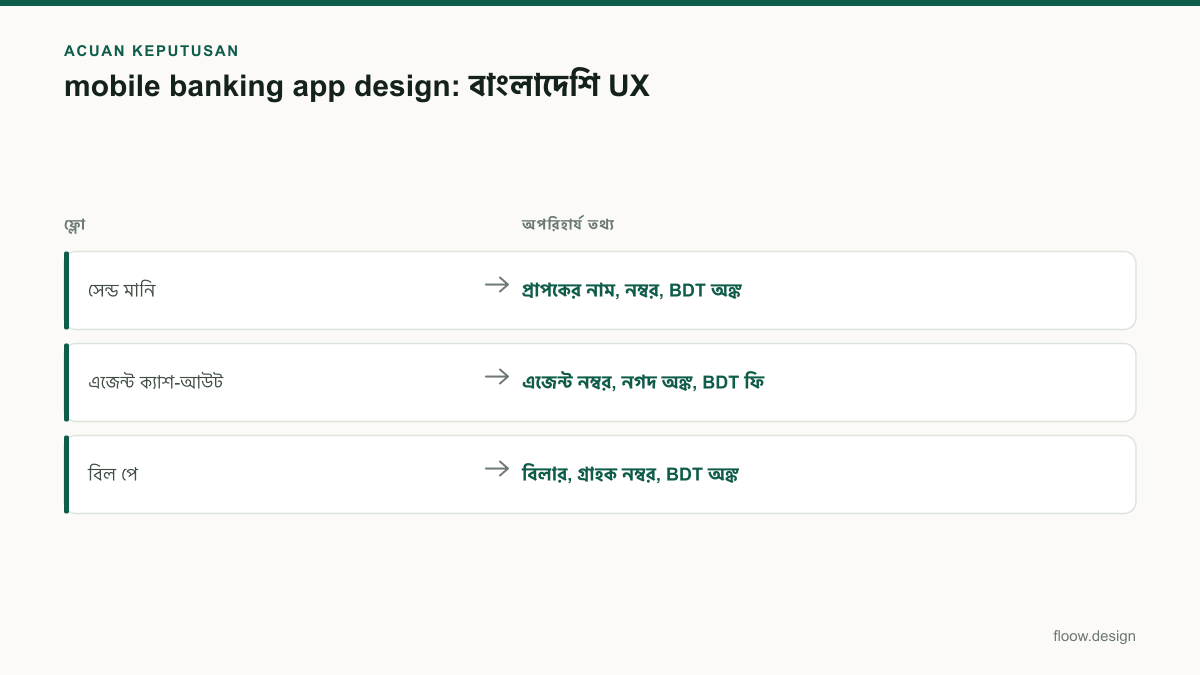
| ফ্লো | অপরিহার্য তথ্য | চূড়ান্ত কনফার্মেশনে |
|---|---|---|
| সেন্ড মানি | প্রাপকের নাম, নম্বর, BDT অঙ্ক | নাম, নম্বরের শেষ চার অঙ্ক, অঙ্ক ও প্রযোজ্য ফি |
| এজেন্ট ক্যাশ-আউট | এজেন্ট নম্বর, নগদ অঙ্ক, BDT ফি | এজেন্ট নম্বর, নগদ প্রাপ্তি, ফি ও মোট ডেবিট |
| বিল পে | বিলার, গ্রাহক নম্বর, BDT অঙ্ক | বিলার, গ্রাহক নম্বরের নিরাপদ অংশ ও রসিদ তথ্য |
সাধারণ ভুলগুলো
হোম স্ক্রিনে প্রচার, অফার ও অনেক শর্টকাট রেখে সেন্ড মানি বা ক্যাশ-আউট আড়াল করা।
প্রথম সারিতে উচ্চ-ঘনত্বের কাজ রাখুন এবং ব্যক্তিগতকরণ থাকলেও স্থায়ী কাজের অবস্থান বদলাবেন না।
প্রাপকের নাম না দেখিয়ে কেবল নম্বর ও অঙ্ক নিশ্চিত করানো।
নম্বর যাচাইয়ের পর প্রাপকের নিবন্ধিত নাম দেখান এবং চূড়ান্ত ধাপে নাম, নম্বরের শেষ চার অঙ্ক ও অঙ্ক একসঙ্গে রাখুন।
ক্যাশ-আউট ফি সফল হওয়ার পরে বা রসিদে দেখানো।
এজেন্ট নম্বর ও অঙ্কের পরে, PIN দেওয়ার আগে BDT ফি, মোট ডেবিট এবং হাতে পাওয়া নগদ দেখান।
KYC বার্তায় অস্পষ্ট ‘ত্রুটি হয়েছে’ লেখা।
কোন তথ্য দরকার, কেন দরকার এবং পরের ধাপ কী—এই তিনটি কথা সংক্ষিপ্ত বাংলায় লিখুন।
সচরাচর জিজ্ঞাসিত প্রশ্ন
mobile banking app design-এ হোম স্ক্রিনে কী রাখব?
mobile banking app design-এর বাংলাদেশি হোম স্ক্রিনে বর্তমান ব্যালান্স, সেন্ড মানি, ক্যাশ-আউট ও বিল পে আগে রাখুন। bKash, Nagad, Rocket ও উপায়-এর পরিচিত কাজের কাঠামো বেঞ্চমার্ক করুন, কিন্তু ব্র্যান্ডের বিন্যাস নকল করবেন না। অফার, সেটিংস ও সহায়তাকে দ্বিতীয় স্তরে রাখলে কম ব্যালান্সের ব্যবহারকারী জরুরি কাজ দ্রুত শেষ করতে পারেন।
ভুল নম্বরে টাকা পাঠানো কীভাবে কমাব?
ভুল নম্বরে টাকা পাঠানো কমাতে নম্বর দেওয়ার পর প্রাপকের নিবন্ধিত নাম দেখান এবং চূড়ান্ত নিশ্চিতকরণে নাম, নম্বরের শেষ চার অঙ্ক, BDT অঙ্ক ও ফি একসঙ্গে রাখুন। বোতামেও প্রাপকের নাম ও অঙ্ক ব্যবহার করুন। নতুন প্রাপক বা সম্পাদিত নম্বরের ক্ষেত্রে “নাম ও নম্বর মিলিয়ে নিন” সতর্কতা দিন।
ক্যাশ-আউট ফি কখন দেখানো উচিত?
ক্যাশ-আউট ফি এজেন্ট নম্বর শনাক্ত ও BDT অঙ্ক দেওয়ার পরই দেখানো উচিত, অবশ্যই PIN বা চূড়ান্ত নিশ্চিতকরণের আগে। ব্যবহারকারীকে প্রযোজ্য BDT ফি, অ্যাকাউন্ট থেকে মোট ডেবিট এবং হাতে পাওয়া নগদ—তিনটি অঙ্ক দেখান। সফল রসিদেও এজেন্ট নম্বর, ফি, অঙ্ক ও লেনদেন আইডি রাখুন।
MFS KYC বার্তা কীভাবে লিখব?
MFS KYC বার্তায় কোন তথ্য লাগবে, কেন লাগবে এবং ব্যবহারকারী এরপর কী করবেন তা সরাসরি লিখুন। উদাহরণ: “আপনার হিসাবের তথ্য হালনাগাদ করতে পরিচয়তথ্য যাচাই প্রয়োজন।” সীমা, যাচাই বা লেনদেন-সতর্কতার কপি প্রকাশের আগে বাংলাদেশ ব্যাংকের প্রযোজ্য নির্দেশনা এবং প্রতিষ্ঠানের অনুমোদিত নীতিমালার সঙ্গে মিলিয়ে নিন।
শেষ কথা
বাংলাদেশি MFS অভিজ্ঞতায় নিরাপত্তা আলাদা কোনো স্ক্রিন নয়। সেন্ড মানিতে পরিচয় যাচাই, ক্যাশ-আউটে BDT ফি ও এজেন্ট নম্বর, আর বিল পে-তে রসিদ—প্রতিটি ধাপেই ব্যবহারকারীকে সিদ্ধান্ত নেওয়ার মতো তথ্য দিন। Floow-কে দিয়ে এই তিনটি ফ্লোর মোবাইল স্ক্রিন তৈরি ও পরীক্ষা করান।
আগে স্ক্রিনগুলো ডিজাইন করুন
সহজ ভাষায় আপনার অ্যাপের বর্ণনা দিন—floow.design আপনার জন্য iOS ও Android স্ক্রিন তৈরি করে দেবে, যা আপনি পরে আরও পরিমার্জন করে হ্যান্ডঅফ করতে পারবেন।
সূত্র
Related reading
Design your mobile app with AI.
Generate pixel-perfect iOS and Android screens in seconds, then export to Figma or code.
You might also like…
 How-to20 September 2026user persona: বাংলাদেশি MFS অ্যাপ ডিজাইনবাংলাদেশি MFS ব্যবহারকারীর জন্য শহুরে বেতনভোগী, এজেন্ট-নির্ভর গ্রাহক ও ক্ষুদ্র ব্যবসায়ীর আলাদা পারসোনা, কাজ ও ফ্লো ম্যাপ করুন।By floow.design Team, Mobile Design
 How-to20 September 2026ux design-এ বাংলাদেশি ইউজার রিসার্চ গাইডঢাকা ও জেলা, নগদ ও ব্যাংক ব্যবহার, এবং বাংলা–Banglish–ইংরেজি সক্ষমতা ধরে মোবাইল অ্যাপ রিসার্চ পরিকল্পনা করুন।By floow.design Team, Mobile Design
 How-to20 September 2026বাংলা অ্যাপের ui ux design নীতিবাংলা কপি, bangla typography, +880 নম্বর, BDT অঙ্ক, MFS নিরাপত্তা বার্তা ও জেলা-ভিত্তিক ঠিকানা দিয়ে অ্যাপ স্ক্রিন ডিজাইনের ব্যবহারিক নীতি।By floow.design Team, Mobile Design